
短剧在快手投流,充值 100 块有 70 到 90 块是流量费,这账还怎么算平?
2026年10月23日(周五)|皆计算 · 广告开户实录
客户的原话:"我们自己在快手有剧在跑,想再开个户充钱,投法是浏览器拉起来支付,看完就解锁。"
十月中的一个下午,一个做短剧的客户来问开户。
他不是新手。剧是自己的,快手号一直在更新,后台已经有数据在跑。这次想多开一个户,把量往上顶一顶。
问到投放形式,他答得很具体:用户点广告进落地页,浏览器拉起支付,付完就能看后面的集数。这套链路他做了两年多,在他看来就是标准做法。
问题就出在这个"标准"上。
同一个星期还有另一个客户,也想投短剧,平台是百度,剧的内容偏擦边。那单我们没接。两个案子摆在一起看,"短剧能不能投"这个问题现在有两个答案,一个卡在内容,一个卡在链路上。
他这套浏览器拉起支付,是 2023 年那批小程序短剧留下的骨架。眼下平台自己在推另一种:站内原生,用户在快手里面就能付钱,不用跳出去。
开户这件事本身不难。难的是这套老链路现在还算不算得平。
先说最容易误判的一层。
以前大家问"短剧能不能投",问的是有没有户、审核过不过。今年九月起,这个问题的答案换了位置。
《微短剧发展管理办法》是广电总局第 16 号令,7 月 30 日公布,9 月 1 日施行。 这是国内第一部专门管微短剧的部门规章。办法把微短剧定义成"单集时长少于二十分钟、主题主线明确、故事情节连续完整、人物角色突出"的剧集,然后按投资额度和题材分三类:
-
一类:投资额度较大,或者主要剧情涉及政治、军事、外交、国家安全、统战、民族、宗教、司法、公安这类特殊题材
-
二类:投资额度相对不大,一般题材
-
三类:投资额度较低,一般题材
一类拿《微短剧发行许可证》,二类拿批准文件,三类由播出平台自己审、自己标节目编号。
真正要命的是那句"无证、未审核剧目不得播出"。平台不能给没有许可证或备案号的剧引流、推送。
这不是写在纸上吓人的。今年 1 月起分类标准也上调过,重点微短剧的投资门槛从 100 万提到 300 万,普通微短剧从 30 万提到 100 万。门槛抬上去,能进"重点"的剧少了,落进"平台自审"这一档的多了,平台肩上的审核责任跟着变重,往上抬卡的劲儿也就跟着大。
所以现在开短剧户,我们最先看三样,缺一样都白搭:营业执照和《广播电视节目制作经营许可证》、每部剧的备案号或发行许可证号、剧集在平台经营者平台的授权关系。
证管的是主体资格,备案号管的是这部剧的资格。 两样都不在广告账户里,所以改素材、换户、加预算,一样都解决不了。
另一个客户被拒,也是这个原因。他的剧没备案,内容还擦边。这类单子谈不下来,跟价格没关系,是第一关就过不去。
过了门槛,才轮到赚钱。
短剧的成本结构跟别的行业不一样。一部剧的制作费通常只占 10% 到 30%,剩下全是投流:信息流广告、素材制作与测试、平台服务费、账户运营。有业内人给过更极端的数字,投流成本能占到充值流水的 82.5%。
放到行业面上,这个比例是 70% 到 90%。
也就是说用户充 100 块,最后能落到制作方手里的是 10 到 30 块。这还没扣坏账、退款和渠道分成。
ROI 的坎就卡在这儿。业内通行的说法是,小程序短剧的盈利线在 1.2,行业平均落在 1.05 到 1.2 之间。1.2 的意思,投 1 块回来 1.2 块。扣掉制作和运营,薄得像纸。
还有一条更现实:2025 年上半年,新剧平均投放时长 8.2 天,一季度是 9.5 天。一部剧的生命周期就这么长。前面几天没起量,后面基本没机会补。
快手短剧的体量,官方给过几组数:
-
短剧兴趣用户超 3 亿,站内短剧小说累计付费用户 3925 万以上
-
2024 年至今,短剧消耗增长 5.6 倍,在投短剧客户数增长 4 倍,活跃短剧数增长 21 倍
-
消耗破千万的短剧超 10 部,破百万的超 2000 部
-
2025 年磁力大会公布,短剧投流日均消耗峰值突破 3000 万
一天 3000 万是什么概念?这个量级,够一家中型短剧公司拍几十部剧。
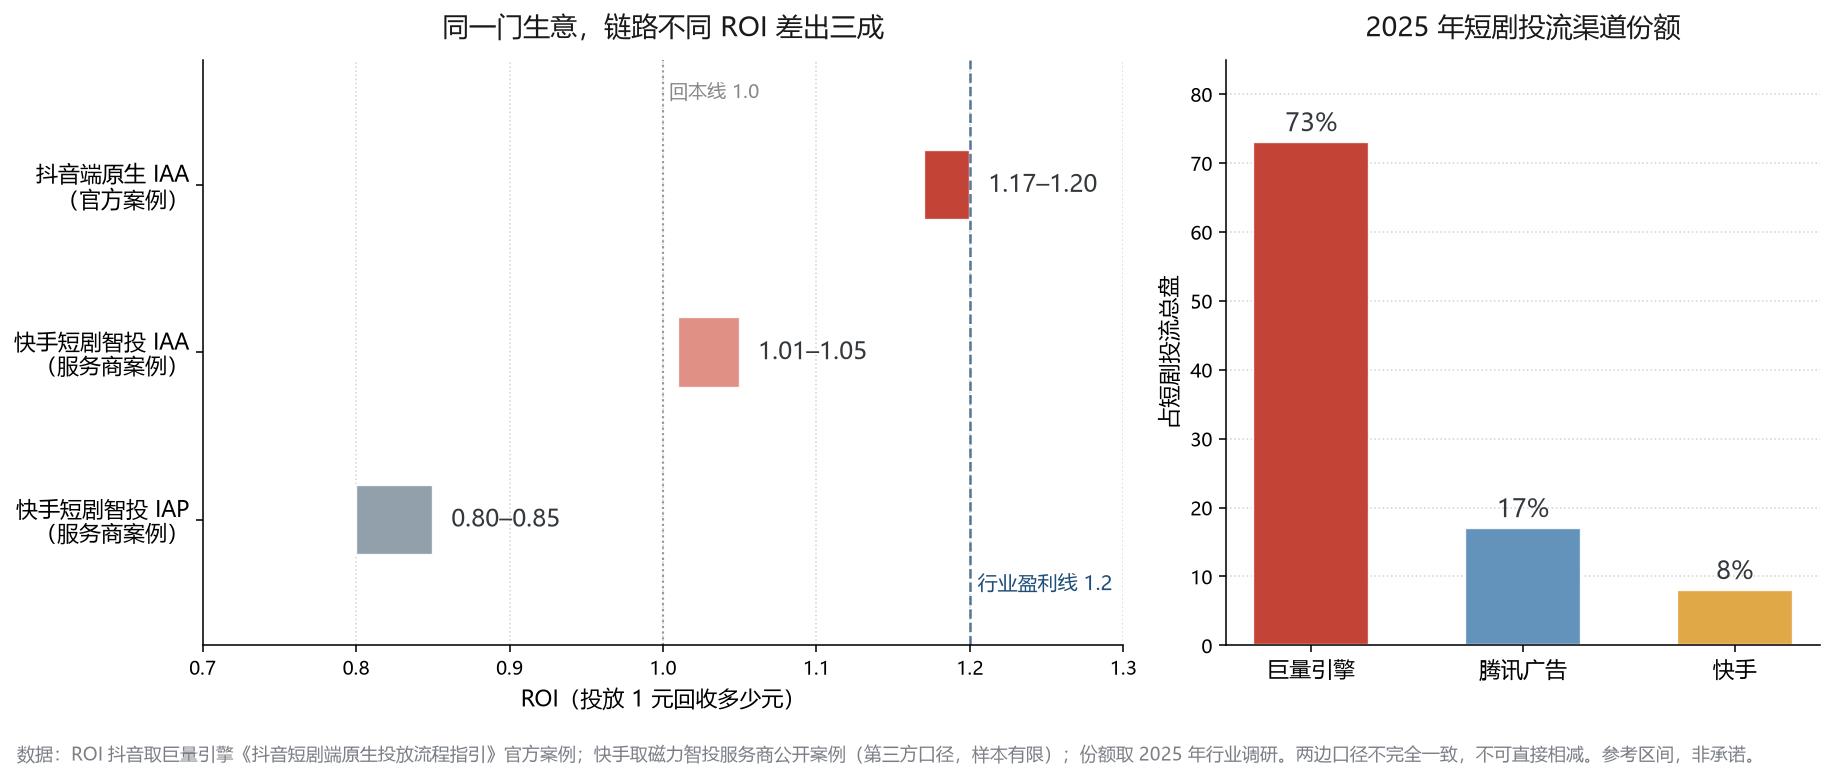
但盘子大不等于好赚。服务商公开的短剧智投案例里有一组数,我觉得比体量有用得多:IAA 模式消耗占比 94%,超成本率 0%,ROI 1.01 到 1.05;IAP 模式只占 6%,超成本率 4%,ROI 0.80 到 0.85。
看广告解锁的(IAA)比付费解锁的(IAP)稳得多,ROI 还高出一截。这份数据出自服务商,可信度只能算第三档,样本也不算厚。但方向和平台这几年的动作是一致的:免费短剧的投流规模已经全面超过付费端,2025 年免费短剧市场约 350 亿,占整个盘子的 55%。
对客户那套浏览器拉起支付来说,这是个坏消息。H5 外链付费是纯 IAP,正好落在 0.8 那一档。
把两个平台放在一把尺子上量。
| 指标 | 抖音(巨量引擎) | 快手(磁力引擎) |
|---|---|---|
| 2025 年短剧投流份额 | 73% | 8% |
| IAA 模式 ROI | 1.17–1.20(官方端原生案例) | 1.01–1.05(服务商案例) |
| IAP 模式 ROI | 未披露 | 0.80–0.85 |
| 主力链路 | 端原生,站内付费 | 服务号 Native 原生链路 |
| 短剧用户体量 | 未披露 | 兴趣用户 3 亿 |
抖音那组数来自巨量引擎自己的投放指引:端原生 IAA 链路,Q4 引入 3 家客户跑通,春节期间靠多剧目和加大素材基建,做到日耗破 78 万,整体 ROI 大于 1.17,单剧消耗破 100 万、ROI 大于 1.2。
快手这边没有对外的官方 ROI 数字,只有服务商案例。两边口径不完全一样,不能直接相减。
能确认的是份额。2025 年短剧投流,巨量占七成三,腾讯 17%,快手 8%。快手排第三,离主战场还有段距离。
CPM 也摆一下:常规时段约 50 元,热门时段能冲到 300 元,差六倍。同一部剧投在什么时候,成本能差出一部剧的制作费。
回到开头那个客户。
-
第一步,先验资格,不谈预算。 营业执照、《广播电视节目制作经营许可证》、每部剧的备案号或发行许可证号,三样先发过来。缺哪样补哪样,不然户开下来也上不了线。
-
第二步,把链路换到端原生。 他那套浏览器拉起支付是 IAP,ROI 落在 0.8 到 0.85。快手有基于服务号的 Native 原生链路,用户在站内完成看剧和付费,抖音的端原生同理。转化路径短,复访靠关注沉淀。我不敢保证换了就一定跑得好,但底子比外链付费厚。
-
第三步,先用 IAA 测。 两边数据指向同一个方向,看广告解锁的模式更稳。测试期我们一般建议一次广告解锁 5 集、首集解锁卡放在第 10 集,先跑两周看超成本率,再决定要不要加 IAP。
-
第四步,钱的事摊开讲。 快手这条线,我们的政策表里目前只有 B 级的行业区分记录(最后确认 2026-10-16),没有 A 级政策备案。能给准话的是:官方起充 1 万元起,走授权代理普遍能放宽到 5000 元,没有开户费;资质是营业执照加对公验证,短剧这类内容行业另需行业资质。返点统一按对公口径,按行业和当期政策核定,签约前出书面报价。没有书面报价的点数,一律不算数。
-
第五步,说死不做的事。 没备案号的剧,不接。内容擦边的剧,不接。拿“充值返利”“稳赚不亏”这类话术做素材的,不做。诱导沉迷、诱导过度消费的算法玩法,新规明文禁止,碰了是给账户找死。
皆计算(湖南皆计算网络技术有限公司),做广告开户与投放代理,国内平台(巨量、腾讯、百度、快手、小红书、知乎、手机厂商应用商店)和海外(Facebook、Google、TikTok)都做。
如果你正在为开户犯愁,或者已经投了一段时间但算不清楚这笔账,可以直接找我。把行业、客单价、预算和目标说清楚,我们先帮你算那几笔账,再谈平台。
我是罗可,在皆计算负责开户咨询,电话微信同号,随时可以聊。
罗可 19223071009
如果这篇对你有用,转发给一位正在拍短剧、准备开投的朋友。他大概率也在拿两年前的链路,跑今年的规则。


